Ekonomija
DEFICITARNO FINANSIRANJE I EKONOMSKI RAST (2)
DEFICITARNO FINANSIRANJE, ELASTIČNOST TRAŽNJE I POKRETANJE PRIVREDNO RAZVOJA
Veliki je problem kako sa inflatornog finansiranja preći na zdrav novac. Monetarno “pumpanje” deluje kao droga.
Prof. dr Slobodan Komazec
Deficitarno finansiranje se do sada pokazalo kao nedovoljno efikasno sredstvo za podsticanjc ekonomskog rasta i modernizacije privrde, ali zato dosta efikasno u povećanju opšte potrošnje i tražnje u privredi, posebno u uslovima kada privatna tražnja pokaže tendenciju oštrog pada. Ovim deficitarno finansiranje treba da se uključuje, pre svega, u realizaciju dugoročnog ekonomskog programa koji dolazi u prvi plan, pri čemu deficitno finansiranje i javni dug postaju važni faktori tog programa (a sve manje faktori vezani za pojedinačne investicije).
Paralelno s tim, dolazi do se bržeg rasta novčane mase u svim privredama s deficitom budžeta. U svim zemljama u kojima se širila inflacija, radi se o neumerenoj kreditnoj ekspanziji u godinama stagnacije i visoke nezaposlenosti. Zaokret u monetarnoj politici u četiri poslednje godine u svim razvijenim privredama ka ekspanzivnoj monetarnoj politici praćen je i naglim snižavanjem kamatne stope, ali i velikoj emisiji novca centralnih banaka i budžetskim deficitom. Suočavajući se sa malaksavanjem privredne aktivnosti i porastom nezaposlenosti FED je prešao na politiku jevtinog novca odnosno obaranja eskontne stope, da bi se pre svega dao stimulans pozajmljivanju, potrošnji i investicijama.
U novije vreme zbog pritiska recesije vodi se liberalnija (gotovo ekspanzivna) monetarna politika, uz dalje značajno snižavanje kamatne stope (do 1% ili 0,5%). U cilju stimulisanja ekonomskog rasta i izlaska iz recesije SAD (i privrede EVRO ZONE) vode politiku, izrazito niske kamatne stope, ali i ekspanzivniju monetarnu politiku i politiku povećanog budžetskog deficita.
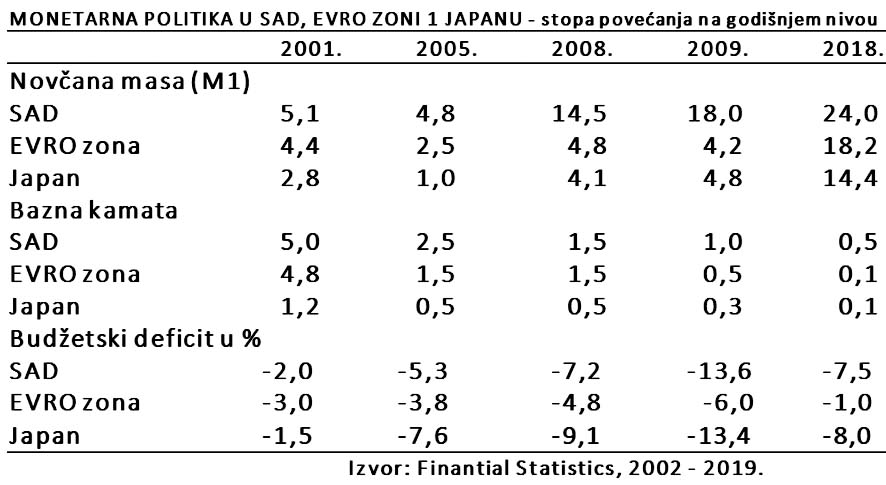
Američki FED je u krizi 2009. snizio diskontnu kamatu na svega 1%, a u 2020. na 0,5%, što je najniži nivo kamate u poslednjih 40 godina. Snižavanje kamate je u funkciji pomoći privredi da se jevtinim kreditima lakše izvuče iz krize u koju je zapala (uz stopu nezaposlenosti od gotovo 10,2%). „Dizanje kamatnih stopa je veća šteta od pada deviznog kursa“ (Stiglic). Od 2001. i 2020. dolazilo je do stalnog pada kamate tako da krajem 2001. iznosi 5,25%, a krajem 2020. oko 0,1%. Evropska centralna banka u zoni EVRA vodi politiku snižavanja eskontne stope sa 4,8% na 0,5% u poslenjim godinama, jer je u prvom planu borba protiv recesije, a ne protiv inflacije i nezaposlenosti. Snižavanjem eskontne stope i labavljenjem uslova kredita želi se dati podsticaj pozajmljivanju, potrošnji i investicijama, čime se želi oživeti dosta umrtvljeni (spor) ili čak opadajući ekonomski rast. Obzirom da je privreda pokazivala tendenciju oživljavanja u 2005. kamata se povećavala sa 2,25% iz 2005. na 3,25% krajem 2006., a zatim snižava na svega 1,5% u 2009. godini i 1% u 2010. godini, odnosno 0,1% u 2020. godini. Budžetski deficit u razvijenim privredama doživljava pravu ekspanziju. Bez obzira na proklamacije o smanjenju deficita i javnog duga.
Narastanje budžetskih deficita u svim privredama, praćeno stalnim rastom javno duga za njegovo pokriće, stvarnost je savremenih kapitalističkih privreda. Paralelno s tim vodi se politika niske kamatne stope i monetarne ekspanzije (oslonjeno direktno na centralnu banku), što sve skupa nije dovoljno da se pokrene proces rasta. Inflacija se danas u većem broju privreda (osim Japana i SAD) kreće po godišnjim stopama od 1 – 3% i ne predstavlja problem kakav je ranije bila.
Restriktivna monetarna politika i politika visoke kamatne stope, sigurno je, dovode do daljnjeg zadržavanja industrijske proizvodnje na niskom nivou, slabljenja sklonosti investiranja, a to znači daljnjeg zadržavanja niskih stopa rasta i visoke nezaposlenosti rada i instalisanih kapaciteta. Postepeno opuštanje monetarnih „kočnica“ i snižavanje kamatnih stopa je politika koju već godinama sprovode vodeće kapitalističke zemlje. To je i osnovano strateška orijentacija najvećeg broja centralnih banaka u novoj krizi od 2008. godine do danas.
Spor ili trom privredni rast čak i njegovo sniženje, danas je prisutno u razvijenim privredma. U njima je učešće kamata na javni dug u društvenom proizvodu veće od prirasta društvenog proizvoda u toku godine. Najveći broj država je suočen sa visokom stopom nezaposlenosti, visokim deficitima budžeta, deficitom platnog bilansa, ali i visokim javnim dugom i poreskom presijom. Pokretanje ekonomskog rasta se postavilo u prvi plan, paralelno sa očuvanjem stabilnosti valuta i snižavanjem duga u društvenom proizvodu, odnosno očuvanja niske stope inflacije. Tu se nalaze i osnovi za primenu monetarističkog modela, ali sa ugrađenim brojnim suprotnostima ciljeva u razvoju.
U otklanjanju recesije koja pogađa razvijene zemlje sve pribegavaju snižavanju poreske stope, porastu novčane mase i povećanju budžetskog deficita. Dakle, radi se o autonomnoj i nekontrolisanoj emisiji novca. To je pravi sistem deficitarnog finansiranja. Ekspanzivna monetarna politika treba da ima za posledicu ekonomski oporavak i smanjenje nezaposlenosti, uz istovremeno otklanjanje dcflacionih tendencija. To je danas očekivani cilj. Da li gaje moguće ostvariti? Najpre da vidimo karakter deflacije.
Deflacija je stanje u kojem se država suočava s opštom nelikvidnošću i padom ili kontrolom cena. Na prvi pogled to može delovati veoma povoljno, jer kada cene padaju, novcem se može kupiti više. Ekonomisti upozoravaju da je to ipak opasnija pojava od inflacije, jer ju je teže kontrolisati. Pojeftinjenje (pad cena) proizvoda i usluga smanjuje profite kompanija koje su tada prinuđene da smanjuju troškove proizvodnje, zarade radnika i da otpuštaju višak radne snage. Nezaposlenost počinje da raste, a ekonomskog rasta nema na vidiku. Potrošnja se smanjuje, jer je stanovništvo zabrinuto za budućnost, investicije na berzi se smanjuju, jer ljudi koriste svoje fondove za svakodnevne troškove, a cene akcija počinju da padaju. Jedino vlada može da nađe izlazak iz takvog začaranog kruga i to obaranjem referentne stope u cilju veće potrošnje. Eskontna stopa SAD se od 2009. godine nalazi na najnižem nivou u poslednjih 40 godina i iznosi prosečno jedan procenat, dok u Japanu one iznose 0,15 odsto, a u zoni evra 1,5%. Trenutno su deflacijom najteže pogođeni Japan, skoro cela Azija, Argentina i Evropa. Deflacija, pojava koja je danas medu vodećim analitičarima makroekonomije jedna od najaktuelnijih tema. Kod nas je relativno nepoznata i građani su više upoznati s problemom inflacije, koja kod nas izaziva strah, zbog iskustva hiperinflacije iz 1993. godine. Međutim, deflacija ima deleko pogubniji efekat na privredu i standard građana. Zbog takvog stava danas je borba protiv deflacije u prvom planu.
Glavni nosioci rasta i stabilnosti u savremenim privredama su monetarni i fiskalni faktori. Naime, smanjenje poreza i kamatnih stopa direktno se povećava tražnja privrede i stanovništva, uz istovremeni rast javnih rashoda, što dovodi do povećanja interesa investitora, oživljavanja finansijskih tržišta, ali bez rasta inflacije. Dakle, osnovni monetarni instrumenti stabilizacione (i razvojne) politike u SAD i u drugim državama je referentna kamata i operacije porezima i javnim dugovima.
Da pogledamo osnovne makroindikatore u privredi SAD i orijentaciju monetarne politike u tome.
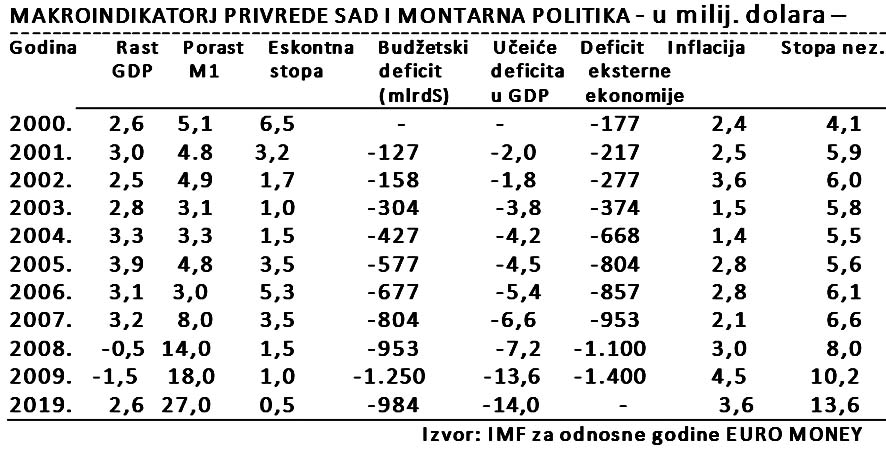
Monetarna politika u SAD je orijentisana na podsticanje rasta, odnosno antirecesiono delovanje preko snižavanja eskontne stope sa 6,5% u 2000, na 1% u 2009. godini i 0,5% u 2020. godini. Stopa nezaposlenosti se povećala na 10,1%, dok je inflacija svedena na 2,5 % i na 4,5% u 2009. godini. Naravno, ovde se postavlja i pitanje uz stabilan rast novčane mase (M1) kretanje kursa dolara kao značajnog instrumenta monetarne politike i kretanja kapitala. FED je vodio poslednjih godina politiku podcenjenog dolara da bi se podsticao izvoz, ograničavao (poskupeo) uvoz i smanjio izuzetno visoki deficit trgovinskog bilansa. To je sastavni deo monetarne politike SAD, posebno zbog kretanja kapitala. Kretanje kursa dolara i EVRA u nekoliko poslednjih godina polazuje izrazitu depreciranost dolara, ali i velike oscilacije kurseva podešene interesima nacionalne ekonomske politike, posebno SAD.
FED je pod dominantnim uticajem monetarizma vodio u fazi recesije ekspanzivniju monetarnu politiku (manje ograničena ponuda novca M1 i snižavanje eskontne i kamatnih stopa, uz restiktivnu politiku otvorenog tržišta). Očito je da je ovakva politika na području inflacije pokazala izuzetno značajne rezultate. Ali zbog ogromnog budžetskog deficita, finansiranog i emisijom FED)-a, velikog javnog duga i visoke javne potrošnje – sledeća faza je oživljavanje inflacije (do čega je u 2020. godini već došlo, kao i porasta stope nezaposlenosti od 14%). Osnovni problem se danas sve više prenosi na platno – bilansnu neravnotežu privrede i visinu deficitarnog finansiranja po kojoj se ne bi javila opasnost od prerastanja primarne u otvorenu ili sekularnu inflaciju.
To znači da se inflaciono (deficitarno) finansiranje kao metod finansiranja privrednog razvoja stvarno ne može a priori odbaciti „čak ni sa gledišta eventualnih većih političkih implikacija u raspodeli, jer političke opasnosti od dopuštanja jednoj privredi da stagnira mogu, u izvesnim slučajevima, biti daleko veće nego političke opasnosti od inflacije.“ Takode, treba ukazati i na tezu o kojoj se ranije mnogo diskutovalo i koju su kejnzijanci osporavali – da se deficitarno finansiranje ne može analogijom sa razvijenim privredama koristiti i u zemljama u razvoju kao efikasan metod za veštačko izazivanje ikspanzije investicija (redovno u slučaju kada privatne investicije pokazuju tendenciju pada) i na taj način kao sredstvo za rešenje problema nezaposlenosti ili nedovoljne zaposlenosti.
Međutim, osnovna karakteristika problema nezaposlenosti u razvijenim zemljama je da se javlja u doba depresije, kada nedostatak tražnje u odnosu na raspoložive proizvodne kapacitete dovodi do kumulativnog opadanja proizvodnje, dohodaka i tražnje. Mada taj tip nezaposlenosti nije nepoznat ni u nerazvijenim zemljama, ovde glavni izvor problema nije nedovoljna efektivna tražnja, već neadekvatni proizvodni kapaciteti, pod čim se podrazumeva ne samo nedostatak materijalnog faktora (postrojenja, oprema), nego i ljudskog faktora u širem smislu (stručna sprema, tehnologija, izvežbanost radne snage itd.)
Pod takvim okolnostima, primarni porast investicija i dohodaka izazvan deficitarnim finansiranjem, neće dovesti do multiplikovanog (sekundarnog) opšteg porasta dohotka, proizvodnje i zaposlenosti u poljoprivredi i industriji potrošnje robe, prema kojima je početni porast tražnje prvenstveno i bio usmeren. Naprotiv, on će dovesti do porasta cena poljoprivrednih proizvoda i dohodaka poljoprivrednih proizvođača, ali neće imati odraz na dugoročni rast privrede.
Akcelerator koji nastaje u zemljama u razvoju najpre dovodi do sukcesivnog povećanja cena, a sam proces inflacije nastaje i razvija se znatno pre nego što je doveo do povećanja zaposlenosti i povećanja proizvodnje. U razvijenim zemljama pritisak preterane tražnje javlja se tek onda kada se svi proizvodni faktori iskorištavaju. Istina, danas u razvijenim privredama postoji i neiskorišćenost kapitala i rada ne samo vezano za kriznu fazu, već kao stalan problem. Na taj način deficitarno finansiranje ne mora, kao u prethodnoj (kejnzijanskoj) teoriji da primarne efekte da je na planu zaposlenosti i stope rasta, već u povećanju cena. Ovo, pre svega, iz razloga monopolističke strukture privrede kapitalističkih zemalja i oligopolskog formiranja cena.
Dokazana neelastičnost nadnica i cena naniže održava relativno visok nivo investicija i ukupne potrošnje, koje kejnzijanska teorija nije mogla ni pretpostaviti. Zbog toga, sistem deficitarnog finansiranja, kako ga preporučuje kejnzijanska teorija, s dugoročnije vodenom „politikom jeftinog novca“ (niske kamate) nije primenjiv danas u potpuno izmenjenim uslovima i strukturi kapitalističke privrede. Kao jedan od odgovora na to je monetaristička teza (Friedman) o konstantnoj dugoročnoj stopi monetarnog rasta i visokoj kamatnoj stopi („realna“ pozitivna kamata). Međutim, većina država danas primenjuje politiku niske ili čak negativne kamate i liberalnu monetarnu politiku, posebno kada je smanjena opasnost od inflacije.
Pored toga, permanentno visok nivo potrošnje (stvoren bankarskim kreditima i emisijom novca) u svim modernim zemljama velikim delom derogira kejnzijansku teoriju građenu za krizno – deflatornu situaciju privrede. S druge strane, to istovremeno, ukazuje na činjenicu da su agregatni odnosi tražnje i ponude prestali da postoje kao osnovni faktori u modelovanju cena (pod delovanjem državnog intervencionizma, transfernih davanja, monopolskog određivanja cena, međunarodnih uticaja i dr.), stoje poznato i nema potrebe da se na tome ovde duže zadržavam.
DEFICITARNO BUDŽETSKO FINANSIRANJE I SA VREMENA INFLACIJA
„Makroekonomska politika većine država i neoliberalnih (konzervativnih) vlada usmerena je na stvarno finansijsko siromašenje privrede“. Evolucija budžetskog makroregulisanja privrede, nova uloga budžeta i kejnzijanski principi makroekonomije danas su oštro suprotstavljeni sve široj antietatističkoj retorici i neoliberalizmu.
Deficitarno budžetsko finansiranje, videli smo, zasniva se na koncepciji ekspanzivne fiskalne politike kojom se, povećanjem javnih rashoda, a smanjivanjem (ili zadržavanjem) poreskih prihoda, dakle deficitom javnog sektora, podstiče potrošnja i ekonomski rast. To se posebno osigurava u uslovima privredne recesije ili krize. Ova koncepcija ne polazi od sistema pokrića budžetskog deficita, što je bitno za emisiju novca, stabilnosti privrede, formiranje akumulacije za razvoj i investicije. Pritiskom tražnje države na tržište kapitala dolazi do rasta kamatnih stopa, a rast kamata ograničava proces investiranja u privredi. Ako centralna banka, radi uravnotežavanja ponude i tražnje na tržištu novca i kapitala, odnosno oborene kamatne stope (posebno u slučaju kada ne postoje slobodni kapitali i uštede drugih sektora) emituje dodatnu količinu novca, dolazi do inflatornog kretanja cena, ali i do dugoročnog povećanja kamate u procesu usklađivanja kamata i stope inflacije. „Efektom istiskivanja“ privatnih investitora sa tržišta kapitala i smanjivanje investicione tražnje, uz odgovarajući rast budžetske tražnje, ne razvija se neutralan proces u ukupnoj funkciji potrošnje.
Prvo, struktura tražnje se bitno menja. Povećana potrošačka tražnja nije u funkciji stvaranja dohotka. Multiplikativni efekti na dohodak izostaju (zbog pada investicija). Princip akceleracije (princip akceleracije potrošnje je delovanje potrošnje na ponašanje bruto proizvoda i nacionalnog dohotka) je ograničen. Nekontrolisana potrošnja javnog sektora, vrlo često istovremeno dovodi do inflacije i recesije, odnosno stagflacije.
Ovakav generalni stav u makroekonomiji mora da postavi pitanje: kakva je struktura javne potrošnje. Da li se radi o ličnim, socijalnim rashodima, investicijama javnog sektora, otplatama stranih ili domaćih dugova, plaćanju kamate na dugove, subvencijama i sl. Bitna je uz visinu i njihova struktura, jer potpuno različito deluju na ukupnu tražnju i potrošnju, ali i na inflatorni pritisak. Kada rastu javni rashodi dopunski ili čisto deficitarno finansirani ovaj problem njihove strukture izbija u prvi plan.
Drugo, korišćenje deficitarnog finansiranja u svrhu podsticanja stope rasta i izvlačenja privrede iz recesije, ne može se u efektima odmah prekinuti. Pokriće državnih (budžetskih) programa se i dalje nastavlja, tako da se ulazi u deficitarno finansiranje i u toku ekspanzivne faze privrede. To je dakle dugoročni ili višegodišnji sistem finansiranja i investicija. Prelazi se iz jedne u drugu fazu ciklusa, često i sa suprotnim delovanjem. Treće, stalni budžetski deficit, uz izostajanje suficita budžeta u konjunkturnoj fazi ciklusa, čini ovu politiku neelastičnom, uz neelastične državne rashode, čime deficitarno finansiranje produbljuje privrednu i finansijsku neravnotežu, dovodeći konačno i do krize državnih finansija.
DEFICITARNO FINANSIRANJE KOD KEJNZIJANACA I MONETARISTA
Sukob kejnzijanizma i monetarizma na ovom području je stalno otvoren. Fiskalisti polaze od stava da je deficitarno finansiranje budžeta jedini način da se podstakne proizvodnja i pokrene razvoj jedne stagnantne privrede, smanji nezaposlenost (bez pokretanja inflacije) sve dok postoje neiskorišćeni kapaciteti u privredi. Monetaristi nasuprot tome, ukazuju da povećanje agregatne tražnje preko budžetske potrošnje samo pokreće inflaciju, bez realnog rasta, čak i u uslovima nedovoljnog korišćenja kapaciteta. To je u duhu već poznatog stava monetarizma da se nominalnim promenama dohotka i cena ne mogu izazvati povećanja realnog dohotka i zaposlenosti. Monetaristi, dakle, odbacuju deficitarno budžetsko finansiranje, jer se trajno korišćenje budžetskog deficita negativno odražava na razvoj, uz naglo širenje inflacije. Ravnoteža budžeta, uz čvrstu monetarnu politiku i kontrola monetarnih agregata u svim fazama ciklusa je efikasan metod kontrole i usmeravanja privrednih tokova – to je osnovni postulat ove teorije.
Makroekonomska teorija danas polazi od stava da monetarna politika ima veće stabilizacione (anticiklične) mogućnosti, posebno u sistemima u kojima postiji stihijsko finansijsko tržište i tržišno formiranje kamatnih stopa.
Dakle, ekspanzivna monetama politika i kontrola novčane mase efikasnija jc u pokretanju proizvodnje u odnosu na deficitarno budžetsko finansiranje. Stoga se i prešlo na deficitarno čisto monetarno (centralnom bankom) deficitarno finansiranje. Međutim, savremena teorija, uglavnom prihvata nužnost koordinacije monetarne i fiskalne politike, jer ni jedna za sebe nije dovoljna da se osigura dugoročni stabilizacioni efekat.
Monetaristi „ekonomike ponude“ smatraju stahilizacionu budžetsku politiku i politiku regulisanja tražnje iz kejnzijanske doktrine destabilizujućim faktorom, čime i odriču tzv. funkcionalne finansije. Budžetska ekspanzija i rast budžetskih deficita, kao instrument stimulisanja ekonomskog rasta i zaposlenosti, dobija uglavnom inflatorni karakter, uz izostanak očekivanih efekata na rast i zaposlenost. Koncepcija deficitarnog finansiranja u koncepciji „nabujalog“ neoliberalizma nastojala se zameniti u razvijenim državama neoklasičnom ideologijom „zdravih državnih finansija“ i ravnotežom državnog budžeta. To znači i napuštanje prakse oživljavanja privrede fiskalnim stimulacijama i deficitnim finansiranjem budžeta. Da li je ovakav stav teorije u praksi prihvaćen i proveden? Nije. Sve razvijene države su se okrenule enormnoj emisiji novca centralnih banaka, deficitarnom finansiranju budžeta i visokom javnom dugu, uz stalni budžetski deficit. „Teorija cikličnog budžeta“ otišla je u istoriju, jer je ni jedna država više ne primećuje. To se odnosi i na poznatu „teoriju uravnoteženog budžeta“. Potpuno je prevladala poznata „teorija stalnog (sistematskog) budžetskog deficita.“
Uzmimo za primer uspešnu kinesku privredu u ovoj krizi. Kineska privreda ubrzava svoj rast na 4% zbog primene na efikasan način, pre svega deficitarnog finansiranja duga realnog sektora privrede, odgovarajućeg povećanja javnog duga i deficita budžeta, uz fleksibilnu monetarnu politiku. Povećavaju se javni rashodi, smanjuju kamatne stope, uz povećanje domaćih kredita za podsticanje ekonomskog rasta. U 2020. deficit je povećan na 3,6% BDP, a za njegovo finansiranje vlada pušta obveznice države od 141 milijarde dolara (jedan bilion juana). Porezi i takse preduzećima se dodatno smanjuju za 253 milijarde dolara (2,5 biliona juana), uz jačanje finansijske snage kompanija. Uz navdeno se izdaju i obveznice lokalnih vlasti provincija i gradova od 3,8 biliona juana. Stopa kreditiranja malih i srednjih preduzeća se povećava za 40%.
Visok nivo javnog duga isplaćuje se preko porasta BDP realnog sektora. To istovremeno znači da ne dolazi na naplatu (uvećanje) celokupan iznos duga, već samo dospele otplate i kamate. Stoga je najvažniji pokazatelj visine tereta duga ne njegov nivo u odnosu na BDP, već dospele obaveze koje terete bruto proizvod, odnosno obaveze i prirast BDP u toku godine. O tome odnosu tvrdim već godinama. Najveći deo javnog duga odnosi se na unutrašnji dug, odnosno dug države prema samoj sebi. To je u osnovi oblik samofinansiranja države i razvlačenje poreskog tereta na duži period. Poznat je stav da „država koja duguje sebi, ne duguje nikome.“
Stalni budžetski deficit savremenih država, uglavnom je rezultat ekspanzije neproizvodnih i vojnih rashoda, s jedne strane, ali i teškoća u povećanju poreskih prihoda, s druge („poreska država“ je već odavno dostigla tzv. „poreski limit“). Stalan rast budžetskog deficita u svim razvijenim državama praćen je, isto tako, sve većim rastom (kulmuliranjem) javnog duga. Tu se, uglavnom, nalaze i uzroci ekspanzije bankarskih kredita i preteranog kreiranja novca, posebno od nastanka nove finansijske krize (2008.). Nasuprot tome, sve politike stabilizacije privrede polaze od sledećih postavki: ograničavanje državnih rashoda, snižavanje poreskog tereta i politika uravnoteženog budžeta, odnosno svođenje budžetskog deficita na „uobičajeni nivo“. Da li se ovakva politika provodi?
Nivo javnih dugova u odnosu na društveni proizvod se stalno povećava, ali i tereti na postojeći dug (rashodi na ime plaćenih kamata) što dovodi do toga da se sve češće ulazi u novi dug zbog dospelih obaveza. I pored izvesne redukcije budžetskih deficita i budžetskih ušteda, do čega je pre ove krize došlo, očigledna je velika rigidnost ovih deficita i državnih izdataka.
Budžetski deficit u nerazvijenim privredama kreće se između 7% i 33% u odnosu na društveni proizvod. U razvijenim privredama budžetski deficit danas predstavlja 20% bruto privatne štednje i 44% neto privatne štednje, dok se u društvenom proizvodu kreće između 2% i 13%. Državno zahvatanje dohotka i „oduzimanje“ kapitala sa finansijskog tržišta za njegovo pokriće, postaje sve veći teret za privrede, ali i za finansijska tržišta koja država svojim „potrebama“ najčešće deformiše (ponuda, viša kamata, struktura tražnje i sl.). Budžetski deficiti, koji su u poslednje vreme dostigli vrlo visoke apsolutne i relativne veličine, ne posmatraju se više kao stimulatori rasta, već kao ograničenje ekonomskog rasta i snažni stimulatori inflatornih poremećaja, čak i širenja krize ili depresije. Inflacija jeste zvanično niska i uglavnom u granicama programirane inflacije, ali je finansijska napregnutost vrlo velika, a neravnoteža izrazita daje samo pitanje vremena kada će inflatorni talas zapljusnuti mnoge privrede i obezvrediti masu novca.
Deficit budžeta deluje kao faktor inflacije dvostruko:
1)Visinom i strukturom rashoda (budžeta),
2)Izvorima pokrića budžetskog deficita.
Delovanje državnih rashoda i širenje državnog intervencionizma, po kejnzijanskoj teoriji, videli smo nešto ranije. Međutim, pokriće budžetskog deficita je posebno pitanje, o kome je potrebno šire obrazloženje.
Savremene metode finansiranja budžetskog deficita uglavnom se svode na četiri oblika:
1)Povećanje javnih prihoda (povećanje postojećih ili uvođenje novih poreza) uz zadržavanje javnih rashoda na dostignutom nivou (ili čak smanjenje rashoda). Povećanje poreskih prihoda je nepopularno i retko se zbog otpora poreskih obveznika i iz političkih razloga ne želi provoditi, dok je smanjenje javnih rashoda dosta „delikatno“ i redovno s dilemom koje rashode, koliko smanjiti i koliko dugo zadržati to smanjenje, da se ne ugrozi nečija javna funkcija. Poznat nam je slučaj smanjenja penzija i ličnih dohodaka u javnom sektoru 2014. godine u Srbiji, koji je trajao pune četiri godine i koje je bilo glavni oslonac „fiskalne konsolidacije“ i „uravnoteženja“ budžeta u tom periodu.
2)Bankarski sistem (centralna banka i poslovne banke),
3)Državni zajmovi (okrenuti privrednim subjektima i pojedincima preko finansijskog tržišta),
4)Inostrani zajmovi – kroz sistem međunarodne zaduženosti, uz porast spoljnih dugova za finansiranje budžetskih rashoda.
Najveći deo sredstava za finansiranje deficita budžeta razvijenih kapitalističkih država obezbeduje se u bankarskom sistemu u obliku kredita, a zatim državnim zajmovima (mobilizacijom slobodnih novčanih sredstava na tržištu novca i kapitala). U poslednje vreme značajno se koriste sredstva inostranih zajmova (naročito u finansiranju budžetskog deficita SAD), ali i niza razvijenih i nerazvijenih država.
U SAD, u poslednje dve decenije, federalni rezervni sistem je monetizovao (primarnom emisijom) 20 – 25% deficita budžeta federalne vlade.
INFLACIONI POREZ I EMISIJA NOVCA
Poznato je da država putem poreza i budžetskih rashoda utiče na nivo nacionalnog dohotka i dohodaka pojedinih sektora. To je „klasičan“ pristup u korišćenju fiskalne politike u cilju stabilizacije privrede (bez obzira da li se radi o ekspanzivnoj politici u periodu recesije ili o restriktivnoj politici u periodu inflacije). Tu je jasno i budžetsko ograničenje, koje svaka država treba da poštuje. Ukoliko, pak, država pređe na tzv. „meko budžetsko ograničenje“ (tj. uđe u deficit), onda važi sledeće ograničenje: „Budžetski deficit = Prodaja obveznica + uvećanje monetarne baze“ (dakle imamo B + E). To pokazuje da postoje veze između budžetskog deficita i monetarnog rasta. Na kratak rok ekspanzivna fiskalna politika, povećavajući budžetski deficit povećava i kamatnu stopu. A ako centralna banka teži da zadrži kamatnu stopu na relativno niskom novou, tada je ona prinuđena da poveća stopu monetarnog rasta. Na dugi rok, centralna banka, uvećavajući količinu novca u opticaju, deluje kao sredstvo za ostvarivanje vladinih prihoda. Centralna monetarna institucija sada može monetizovati deficit kupovinom dela duga, kada trezor države kupuje obveznice javnog duga za finansiranje budžetskog deficita. No, finansiranje vladinih rashoda kroz kreiranje novca je alternativa povećanom oporezivanju, koje države nameću ukoliko monetizacija deficita nije dovoljna da zatvnori budžetski ,,gap“ (rasporak većih rashoda od prihoda).
Emitujući novi novac, država dolazi do relativno značajnih finansijskih sredstava iz tzv. vanrednog izvora prihoda. „Taj izvor prihoda poznat je kao „seigniorage“ (senjoraž), što znači da država ima mogućnost da poveća prihode kroz svoje pravo da kreira novac. Ovaj izvor prihoda često se naziva „emisionim prihodom“. Otuda prihod po osnovu seigniorage označava realnu vrednost novca, koji je država „štampala“, a inflacioni porez predstavlja gubitak realne vrednosti novca ili imovine u rukama stanovništva“. No, u fiskalnoj praksi se često postavlja pitanje koliko to država, na skriven način, može da prikupi novac inflacionim porezom. „Iznos ovog prihoda je proizvod poreske stope, stope inflacije i poreske osnovice (realna tražnja za novcem). Kada je realni output konstantan, prihod od inflacionih poreza dat je sledećom relacijom: Prihod od inflacionog poreza = Stopa inflacije x Realna tražnja za novcem“.
Senjoraž predstavlja, dakle, specifičan način pokrivanja budžetskog deficita. To je korišćenje primarne emisije novca kao „realnog finansijskog izvora“. Taj „izvor“ se dobija kada se nominalna emisija novca koriguje rastom cena. Ako je rast primarnog novca korišćen za finansiranje budžeta veći od rasta cena, država, osigurava dodatni „realni“ izvor prihoda. Naravno to se kasnije na tržištu odražava na pad realne kupovne snage svih nosilaca dohodaka kroz raspodelu.
Država jedino ubira realne prihode u uslovima nulte stope inflacije. Odnosno, pri korišćenju primarne emisije, kada je porast zaduživanja brži od rasta stope inflacije i kada je kamata na dug manja od stope inflacije. Doduše, izvesni stepen senjoraža i bez inflacije može biti ostvaren pod uslovom da relativno jak privredni rast prati rast tražnje za realnim novcem. Tada država može kreirati dodatni novac bez proizvodnje inflacije. U svakom slučaju, rast stope inflacije omogućava rast inflacionog poreza. Ali, to može trajati samo do momenta kada počinje da opada taj državni prihod iz razloga što novac gubi svoju vrednost zbog inflacije. Maksimalni iznos državnog prihoda kroz inflacioni porez iznosi u stvari razliku između stope rasta poreskih prihoda i stopa inflacjje.
Međutim, finansiranje deficita putem javnog duga na dugi rok može (često puta) biti inflatornije od samog finansiranja putem čiste emisije primarnog novca iz razloga što finansiranje tekućeg deficita putem duga sadrži i obavezu plaćanja kamate na javni dug u budućnosti (koja neminovno povlači porast poreza u budućnosti). „Ukoliko država otpočne sa monetarnim pokrivanjem duga odmah, ona će morati da kreira novac po stopi, koja odgovara kamatama na postojeći dug. Ali ukoliko se opredeli da čeka 5 godina da bi otpočela sa pokrivanjem javnog duga, tada će morati da kreira novac za finansiranje kamata na javni dug, koje ćc biti generisane u toku tih pet godina.
Za svaku državu postavlja se pitanje: da li njena vlada treba da nastavi sa finansiranjem preko javnog duga ili treba da pređe na monetarno finansiranje deficita. Pitanje je postalo aktulno, a odgovor zavisi od stepena proizvodnje. Naime, ukoliko se realna kamatna stopa nalazi iznad rasta proizvodnje (outputa), utoliko finansiranje deficita javnim dugom ne može biti „večno“, zbog rastućeg javnog duga i kamate u društvenom proizvodu. Povećani troškovi plaćanja kamate na javni dug u tom slučaju neminovno vraćaju vladu na model monetarnog finansiranja. Relativni rast javnog duga u odnosu na društveni proizvod sa kamatnim opterećenjem u budućnosti će izazvati ili povećanje poreza ili povećanje inflacije. „Inflacionom oporezivanju se obično pristupa, kao krajnjoj nuždi, u cilju smanjivanja realnih rashoda, tj. apsorpciji kad god postoji kriza platnog bilansa. To je situacija kada postojeći porezi ne mogu biti povećani, niti rashodi vlade mogu biti smanjeni, iz čega proističu limiti za finansiranje domaćeg deficita. Država je tada suočena sa izborom: ili će se zaduživati u inostranstvu, što je vodi u deficite tekućeg bilansa plaćanja, ili će monetizovati fiskalni deficit, što je vodi u inflaciju. Dakle, mora se odlučiti između inflacije i tekućeg zaduživanja. Često puta država koristi istovremeno oba oblika finansiranja, naravno u različitim kombinacijama.